

Voor veel print- en signbedrijven is een auto van de zaak heel normaal. Accountmanagers, verkopers, directieleden, projectleiders en servicemedewerkers zijn dagelijks onderweg naar klanten en projecten. Vanaf 1 januari 2027 wordt de keuze voor zo’n zakelijke personenauto financieel een stuk belangrijker.
Werkgevers die vanaf dat moment een personenauto met CO₂-uitstoot aan een werknemer ter beschikking stellen, kunnen namelijk te maken krijgen met een nieuwe pseudo-eindheffing van 12% van de cataloguswaarde per jaar.
De maatregel gaat per 1 januari 2027 in. De overheid wil hiermee stimuleren dat werkgevers bij nieuwe zakelijke personenauto’s kiezen voor een volledig emissievrije auto.
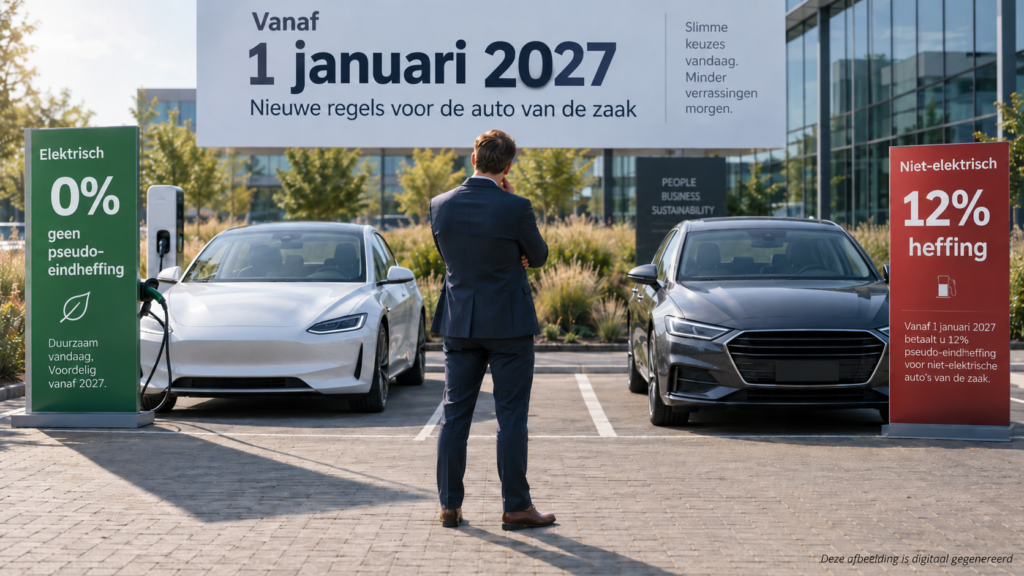
12% extra belasting voor de werkgever
De pseudo-eindheffing geldt voor personenauto’s die CO₂ uitstoten en die door een werknemer ook privé of voor woon-werkverkeer mogen worden gebruikt.
Denk daarbij aan benzine- en dieselauto’s. Ook hybride en plug-inhybride auto’s vallen onder de regeling. Volledig emissievrije personenauto’s vallen buiten deze heffing.
Bij een personenauto met een cataloguswaarde van €50.000 bedraagt de pseudo-eindheffing: €50.000,- × 12% = €6.000,- per jaar. Dat komt neer op €500,- per maand aan extra belasting voor de werkgever.
Bij meerdere zakelijke personenauto’s kan het bedrag snel oplopen. Vijf auto’s met een gemiddelde cataloguswaarde van €45.000,- betekenen bijvoorbeeld een potentiële extra heffing van: 5 × €45.000,- × 12% = €27.000,- per jaar.
Voor een wagenpark wordt de keuze tussen elektrisch, hybride of fossiel daarmee veel meer dan alleen een discussie over aanschafprijs, leasekosten of actieradius. Voor personenauto’s tot en met 25 jaar wordt voor de berekening uitgegaan van de cataloguswaarde. Voor oudere auto’s wordt gekeken naar de waarde in het economisch verkeer.
Ook leaseauto’s vallen onder de regeling
Voor leaseauto’s gelden in principe dezelfde regels als voor auto’s die een werkgever zelf koopt.
Dat betekent dat een benzine-, diesel-, hybride- of plug-inhybride leaseauto die vanaf 1 januari 2027 voor het eerst door de werkgever aan een werknemer ter beschikking wordt gesteld, onder de pseudo-eindheffing kan vallen. Een belangrijk detail is dat daarbij niet alleen moet worden gekeken naar de datum waarop het leasecontract wordt afgesloten.
De bepalende datum is het moment waarop de auto daadwerkelijk door de werkgever aan de werknemer ter beschikking wordt gesteld.
Een voorbeeld:
Een bedrijf bestelt op 15 december 2026 een hybride leaseauto. De auto wordt pas op 10 januari 2027 geleverd en vanaf dat moment door een werknemer gebruikt. Ondanks dat het leasecontract in 2026 is afgesloten, wordt de auto pas in 2027 ter beschikking gesteld. De pseudo-eindheffing is dan in principe vanaf dat moment van toepassing. Voor werkgevers die eind 2026 nog nieuwe leasecontracten afsluiten, is dit een belangrijk aandachtspunt. Alleen een auto bestellen of een leasecontract ondertekenen vóór 1 januari 2027 is dus niet voldoende om automatisch onder het overgangsrecht te vallen.
Het financiële verschil bij lease kan groot worden
Stel dat een werkgever in 2027 kan kiezen tussen verschillende leaseauto’s met dezelfde cataloguswaarde van €45.000. Bij een volledig elektrische auto bedraagt de pseudo-eindheffing: €0,- per jaar. Bij een benzine-, diesel-, hybride- of plug-inhybride personenauto bedraagt de pseudo-eindheffing: €45.000,- × 12% = €5.400,- per jaar. Dat is €450 per maand aan extra belasting voor de werkgever, boven op de gewone leasekosten.Over een leaseperiode van vier jaar kan dat theoretisch oplopen tot: 4 × €5.400,- = €21.600,-.
Daarmee verandert ook de manier waarop bedrijven naar een leaseofferte zouden moeten kijken. Niet alleen de maandelijkse leaseprijs is relevant. Ook de cataloguswaarde en de fiscale gevolgen van de aandrijving worden belangrijk. Een hybride auto met een aantrekkelijke leaseprijs kan daardoor uiteindelijk veel duurder uitpakken dan een volledig elektrische auto.
De werkgever betaalt
De pseudo-eindheffing is een belasting voor de werkgever. De leasemaatschappij betaalt deze heffing niet. Ook vervangt de pseudo-eindheffing de gewone fiscale bijtelling van de werknemer niet. Wanneer een werknemer de auto privé mag gebruiken, kan de werknemer dus nog steeds met bijtelling te maken krijgen, terwijl de werkgever daarnaast de pseudo-eindheffing betaalt. Het zijn twee afzonderlijke fiscale regelingen.
Woon-werkverkeer telt mee
Een belangrijk aandachtspunt is dat voor deze nieuwe regeling ook woon-werkverkeer wordt gezien als privégebruik. Dat wijkt af van de regels die veel ondernemers kennen rond de fiscale bijtelling. Voor de gewone bijtelling wordt woon-werkverkeer als zakelijk verkeer beschouwd. Voor de pseudo-eindheffing telt het juist mee. Ook de bekende grens van 500 privékilometers per jaar geldt niet voor deze nieuwe heffing. Het kan daardoor voorkomen dat een werknemer vanwege beperkt privégebruik geen fiscale bijtelling heeft, terwijl de werkgever toch met de pseudo-eindheffing te maken krijgt omdat de auto voor woon-werkverkeer wordt gebruikt.
Volledig elektrisch blijft buiten de heffing
Voor een volledig emissievrije personenauto geldt de pseudo-eindheffing niet. Dat maakt het financiële verschil aanzienlijk. Een werkgever die in 2027 de keuze heeft tussen een volledig elektrische auto van €50.000 en een hybride auto van dezelfde cataloguswaarde, kan bij de hybride variant jaarlijks €6.000,- aan pseudo-eindheffing verschuldigd zijn. Over vier jaar gaat het in dit voorbeeld om €24.000,-. De regeling maakt elektrisch rijden daardoor voor werkgevers financieel steeds nadrukkelijker de standaard bij het ter beschikking stellen van nieuwe personenauto’s.
Niet iedere bedrijfsauto valt er automatisch onder
Voor print- en signbedrijven is het belangrijk om onderscheid te maken tussen personenauto’s en bedrijfswagens. De regeling richt zich op personenauto’s met voertuigclassificatie M1. Veel bestelwagens en bedrijfswagens zijn geregistreerd als N1 en vallen daarmee niet automatisch onder deze pseudo-eindheffing. Juist in onze sector, waar veel montage- en serviceteams met bestelwagens rijden, is dat onderscheid belangrijk. Controleer daarom bij het beoordelen van het wagenpark niet alleen het type brandstof, maar ook de voertuigcategorie en de manier waarop een voertuig aan medewerkers ter beschikking wordt gesteld.
Bestaande auto’s krijgen overgangsrecht
Er is een belangrijke overgangsregeling. Voor personenauto’s met CO₂-uitstoot die een werkgever vóór 1 januari 2027 voor het eerst aan een werknemer ter beschikking heeft gesteld, geldt voorlopig geen pseudo-eindheffing. Dit overgangsrecht loopt tot 17 september 2030. Daarna gaat de pseudo-eindheffing ook gelden voor deze bestaande situaties.
Belangrijk is dat het hierbij gaat om het moment waarop de betreffende auto door de werkgever voor het eerst ter beschikking is gesteld. Het hoeft dus niet noodzakelijk om een nieuwe auto te gaan. Ook bij leaseauto’s is dit punt belangrijk. Wordt een auto vóór 1 januari 2027 daadwerkelijk door dezelfde werkgever aan een werknemer ter beschikking gesteld, dan kan het overgangsrecht van toepassing zijn. Wordt die auto pas in 2027 geleverd en gebruikt, dan geldt dat overgangsrecht in principe niet. Dat maakt 2026 een belangrijk moment om vooruit te kijken.
Kijk nu naar je mobiliteits- én leasebeleid
Voor ondernemers betekent de nieuwe regeling vooral dat mobiliteit opnieuw op de agenda moet.
Welke medewerkers hebben een personenauto van de zaak? Wanneer lopen leasecontracten af? Welke voertuigen worden de komende jaren vervangen? Welke auto’s zijn al besteld, maar worden pas in 2027 geleverd? Kan een elektrische auto praktisch worden ingezet? Is voldoende laadcapaciteit beschikbaar op het bedrijf of bij medewerkers thuis? Ook bij het vergelijken van nieuwe leasecontracten is het verstandig om niet alleen naar de maandprijs te kijken.
Vraag bijvoorbeeld naar:
- de cataloguswaarde;
- de voertuigcategorie;
- de aandrijving;
- de verwachte leverdatum;
- de ingangsdatum van het feitelijke gebruik;
- de totale werkgeverskosten inclusief de mogelijke pseudo-eindheffing.
Wachten tot 2027 kan betekenen dat keuzes al zijn vastgelegd in meerjarige contracten.
De ontwikkeling past bovendien in een bredere trend. Wetgeving, fiscaliteit en klantvragen sturen bedrijven steeds nadrukkelijker richting een duurzamere bedrijfsvoering. Ook mobiliteit wordt daar steeds meer onderdeel van. Voor ondernemers van Print- en signbedrijven is het daarom verstandig om nu al naar het wagenpark en de lopende leasecontracten te kijken. Niet omdat iedere benzine- of hybrideauto morgen van de weg moet, maar omdat een verkeerde keuze vanaf 2027 ieder jaar duizenden euro’s extra kan kosten.
2027 lijkt misschien nog ver weg. Voor een leasecontract van vier of vijf jaar is het praktisch gezien al begonnen.
Bronnen
Dit artikel is gebaseerd op informatie zoals beschikbaar in september 2026. Raadpleeg voor individuele fiscale situaties altijd een fiscalist, accountant of salarisadviseur.
- Ondernemersplein / Rijksdienst voor Ondernemend Nederland (RVO) – informatie over de extra belasting op zakelijke benzine-, diesel- en hybrideauto’s vanaf 2027, het tarief van 12%, woon-werkverkeer en de overgangsregeling.
- Rijksoverheid – informatie over de auto van de zaak, bijtelling en de pseudo-eindheffing.
- Ministerie van Financiën – Belastingplan 2026 – factsheet over de pseudo-eindheffing voor personenauto’s met CO₂-uitstoot.
- Tweede Kamer, vergaderjaar 2025–2026, Kamerstuk 36 812 – wetsvoorstel en Memorie van Toelichting bij het Belastingplan 2026, met de juridische uitwerking van de pseudo-eindheffing en het overgangsrecht.
